Pular para o conteúdo

Corretora em Porto Alegre desde 1986

Equipamento novo e linha em operação

Sua operação mudou. O seguro precisa acompanhar.

Entrou um equipamento, ampliou a linha ou mudou o processo? Partimos da operação e lemos a apólice patrimonial e, se houver, a do financiamento.

Conversar sobre minha operaçãoPontos de atenção

Primeiro retorno em até um dia útil. Revisão por escrito em até cinco dias úteis após recebermos o material necessário, nos casos assumidos.

Risk Corretora de Seguros Ltda. · Registro SUSEP 202006007 · consultar

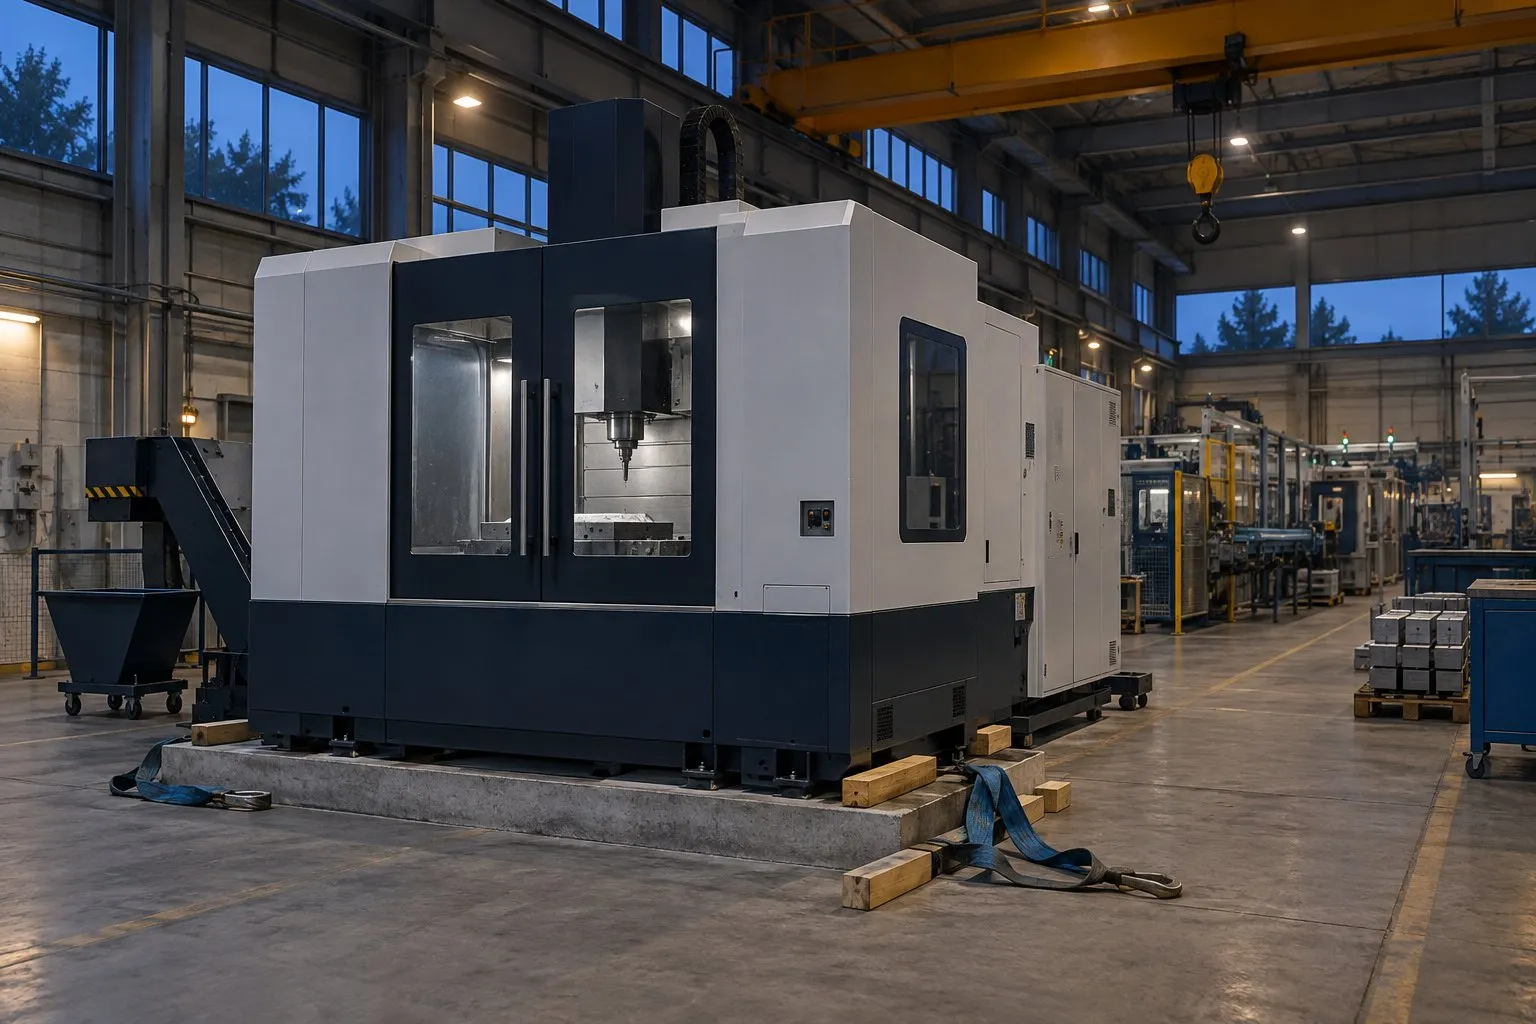
Centro de usinagem recém-assentado sobre a base de concreto, com calços de madeira e cintas de içamento, em um pavilhão industrial com a linha em operação ao fundo.

Três perguntas sobre a linha nova

  • A apólice patrimonial da fábrica, renovada antes da instalação, já inclui a linha nova e o que mudou ao redor dela?
  • Se a linha parar, o que responde pela produção: a apólice do financiamento, a patrimonial, ou nenhuma das duas?
  • O que o seguro do financiamento, se houver, cobre depois da montagem, e por quanto tempo?

O que a revisão é, e o que ela não é

O que a Risk faz, e o que não faz?

Lemos a patrimonial vigente e o seguro que veio com o financiamento, quando houver, e apontamos o que elas permitem confirmar, os pontos que pedem ajuste e o que ainda depende de informação ou da seguradora. A análise orienta os ajustes e a estruturação dos seguros da operação.

Não trocamos o seguro do financiamento só por trocar: se ele estiver adequado, a revisão diz isso.

Atuamos em ampliações industriais, instalação de equipamentos e integração entre os seguros da operação. A Risk escolhe os casos que assume.

Posso pedir a revisão de apólices vigentes?

Sim: é uma segunda leitura das apólices em vigor, o que elas permitem confirmar, o que não está e o que valeria cotar; se bastar um endosso, é o que ela diz. O que fazer com ela é decisão da empresa.

Quais documentos, e para quem?

Começamos pela operação. Nos casos que a Risk assume, as apólices seguem pelo canal combinado: a patrimonial vigente, completa, com condições e endossos, e o seguro que veio com o financiamento, se houver. A leitura é conduzida pela Risk sob responsabilidade técnica de Sergio G. Herescu, engenheiro mecânico; as apólices não passam pelo formulário.

Ler a política de privacidade

A linha entrou; a apólice da fábrica não soube

Situação ilustrativa; não representa uma revisão de cliente.

Situação
Uma linha de pintura entrou em operação com a fábrica produzindo ao redor. A patrimonial, renovada antes da instalação, listava os bens por verba; a linha não estava na verba, e a seguradora não foi avisada da mudança.
O que verificamos
Três pontos: se a linha está entre os bens cobertos; se a apólice pactua rateio, com que tolerância, e se é a valor de novo (Lei 15.040/2024, arts. 91 e 92); e se a mudança foi comunicada como agravamento do risco (art. 14).
Por que importa
A linha podia ficar fora da cobertura; recusa por agravamento não comunicado exige prova do nexo pela seguradora (art. 16); com rateio pactuado, a indenização de sinistro parcial pode cair na proporção. Providência: comunicar a mudança e confirmar o ajuste com a seguradora.

Quem está à frente da Risk

  • Sergio G. Herescu

    Responsável técnico · Registro SUSEP 201005992

    Fundador da Risk, engenheiro mecânico e corretor de seguros. Acompanha pessoalmente o que é crítico em cada caso.

  • Eduardo R. Herescu

    Corretor · Registro SUSEP 211122770

A Risk, independente desde 1986 · Registro SUSEP da empresa 202006007

Conhecer a Risk

Conte o que mudou na sua operação e quando

Diga o que entrou em operação e em que etapa está. Se a data for aproximada, serve.

O caso

Diga o equipamento ou a mudança, a etapa e, se souber, quando entrou em operação. As apólices pedimos depois, pelo canal combinado.

Para onde retornamos

Primeiro retorno da Risk em até um dia útil pelo canal escolhido. Este envio não contrata seguro.

Como contamos o prazo

Nos casos assumidos, os cinco dias úteis começam quando recebemos a apólice patrimonial vigente, com condições e endossos; a apólice do financiamento, se houver; e a identificação do equipamento com a etapa da operação. Se faltar algum desses itens, o prazo começa após seu recebimento. A revisão por escrito se limita ao material recebido; alterações de apólice dependem da seguradora.

O que muda quando a linha entra em operação

Quando o banco exige seguro para o bem financiado, pode haver uma apólice específica ao lado da patrimonial da fábrica, que foi renovada com o que existia na época. Em outros casos, a exigência é atendida por endosso na patrimonial. Lemos os documentos efetivos antes de avaliar lacunas.

Se entre as duas ficou um espaço (o ativo novo, a área que mudou ao redor dele, a produção que passa a depender da linha), sem revisão esse espaço pode passar despercebido até o sinistro. É isso que conferimos.

O que a revisão devolve

Nos casos assumidos, a Risk envia a revisão por escrito em até cinco dias úteis após receber as apólices aplicáveis e os dados do equipamento e da etapa da operação. Se a proteção estiver adequada, ela diz isso. Se você pedir, a Risk consulta as seguradoras; a apresentação de condições depende da análise de cada uma.

Se a obra é civil e o financiador exige apólice junto com a garantia contratual, o produto é outro: Riscos de Engenharia.

Veja uma revisão ilustrativa

Amostra ilustrativa, com números e cláusulas simplificados; na revisão real, a análise considera a apólice do próprio cliente, os fatos informados e a lei.

O caso. Uma linha de pintura entrou em operação com a fábrica produzindo ao redor. Foram lidas duas apólices: a patrimonial vigente e a que veio com o financiamento, exigida pelo banco.

Achado 1 · a linha nova não está na verba de máquinas. Com R$ 4 milhões de importância segurada e R$ 6,6 milhões de valor em risco depois da linha, a verba ficou em 61% do valor apurado. O que isso faz com uma indenização depende da apólice: se ela pactua rateio, com a fórmula e a tolerância que o clausulado fixar, a indenização de um sinistro parcial pode cair na proporção, conforme a apólice; se é a valor de novo, não há rateio (Lei 15.040/2024, arts. 91 e 92), mas a linha, fora da relação de bens, pode ficar sem cobertura. Grau de certeza: conferido nos documentos lidos; a consequência exata depende da cláusula da apólice. Providência: comunicar a mudança à seguradora e confirmar com ela o ajuste, agora; não espera o aniversário.

Achado 2 · a base de cálculo dos lucros cessantes. A cláusula define a margem bruta declarada e o período indenitário de doze meses, e a declaração é anterior à linha. Grau de certeza: depende da seguradora. Não se afirma que a indenização seria menor; afirma-⁠se que a declaração lida não acompanha a nova capacidade. Providência: atualizar a declaração de margem e conferir o período indenitário contra o prazo real de reposição, por endosso.

Achado 3 · o seguro do financiamento. Bem identificado por número de série, vigência coincidente com o contrato e banco como beneficiário: conferidos no certificado. A adequação depende do clausulado integral, das coberturas, das exclusões e do que o contrato de crédito exige. Providência: agendar a revisão antes do vencimento, sem adiar o que o achado 1 pede; verificamos se o ajuste exige a anuência do financiador.

O que vem depois. O endosso do achado 1 é pedido à seguradora, pela Risk se a empresa quiser; a atualização do achado 2 vai à seguradora por escrito. A revisão diz também o que valeria cotar; se o cliente pedir, a Risk consulta as seguradoras.

O seguro do equipamento novo, ponto a ponto

O que decidir agora

  1. A linha nova está entre os bens cobertos da patrimonial, pelo valor de reposição de hoje?

    Na especificação de bens, na verba de máquinas e equipamentos, e na cláusula de novas aquisições, se houver. Compare com o valor de reposição: nota fiscal, frete, instalação.

  2. A seguradora foi avisada da mudança? Linha nova, ampliação ou processo novo podem ser agravamento relevante do risco.

    No endosso ou na correspondência com a seguradora. A Lei 15.040/2024 manda comunicar o agravamento relevante tão logo se saiba dele (art. 14); a seguradora tem vinte dias para cobrar a diferença de prêmio e só pode resolver o contrato se não for tecnicamente possível garantir o novo risco; no sinistro, a recusa por agravamento depende de a seguradora provar o nexo (art. 16). O que conta como relevante está no art. 13.

  3. A apólice pactua rateio? Com que tolerância, e é a valor de novo?

    Nas condições gerais, na forma de contratação: primeiro risco absoluto ou relativo. Desde dezembro de 2025, em sinistro parcial, o rateio por infrasseguro só cabe se pactuado expressamente, com exemplo da fórmula na apólice, e não cabe no seguro a valor de novo (Lei 15.040/2024, arts. 91 e 92); conferimos se há tolerância e como ela se aplica à apólice. Para o bem que entrou depois da renovação, o rateio por infrasseguro superveniente só cabe se a apólice afastar expressamente o ajustamento final de prêmio e o aumento tiver vindo de ato voluntário do segurado (art. 91, § 2º).

  4. Quebra de máquinas e danos elétricos estão cobertos para a linha nova?

    Nas coberturas adicionais da patrimonial, cada uma com o próprio limite. Confira se quebra de máquinas e danos elétricos aparecem como coberturas próprias, com limite, e como a apólice trata as consequências.

  5. Se a linha parar, o que responde pela produção perdida, e por quanto tempo?

    Na cobertura de lucros cessantes, se houver: o período indenitário contra o prazo real de reposição, inclusive importação, e a porcentagem de lucro bruto declarada. Confira também se o seguro do bem financiado tem cobertura expressa de lucros cessantes.

Para a próxima aquisição

  1. Transporte, descarga e movimentação interna até a base: quem cobre cada trecho.

    No contrato de compra, na cláusula de entrega, na apólice de transporte e no escopo do montador. Confira onde a responsabilidade passa de um para o outro.

  2. Montagem, testes e comissionamento, que são etapa crítica, e quem responde por dano à fábrica durante eles.

    No escopo do montador, no cronograma, no termo de garantia do fabricante e na apólice de riscos de engenharia, quando houver, com os testes expressamente incluídos.

A lista serve para a leitura das suas apólices, e nada precisa ser enviado pelo formulário. Item que não estiver claro, tratamos na revisão.

Onde este risco entra

  • Indústrias que instalaram equipamento novo ou ampliaram a planta
  • Operações financiadas pelo BNDES, inclusive pela linha BNDES Finame, com ou sem seguro contratado junto
  • Fábricas que mudaram de processo ou de área construída
  • Empresas com apólice patrimonial vigente e um ativo novo desde a renovação

O que pode ser pedido

  • Apólice patrimonial vigente da fábrica, com condições e endossos
  • Seguro que veio com o financiamento, se houver
  • Identificação do equipamento e a etapa em que a linha está